
Dinheiro e antifragilidade: margem de segurança antes da busca por retorno
Buscar retorno é importante, mas perder capacidade de continuar decidindo é outro problema. Veja como liquidez, concentração, margem e risco de ruína mudam a arquitetura financeira.

Antifrágil
Dinheiro e antifragilidade: margem de segurança antes da busca por retorno
Quando falamos de dinheiro, quase toda conversa começa pelo retorno.
Quanto rende?
Qual investimento cresce mais?
Onde está a melhor oportunidade?
Qual estratégia maximiza patrimônio?
Essas perguntas importam.
Mas existe uma pergunta anterior:
o que acontece com sua capacidade de continuar decidindo se alguma coisa der muito errado?
Essa é a lente da antifragilidade aplicada ao dinheiro.
Não começa pelo ativo "melhor".
Começa pela estrutura financeira que permanece funcional quando:
- a renda cai;
- uma despesa inesperada aparece;
- um ativo desvaloriza;
- a liquidez some;
- o mercado muda;
- uma aposta dá errado.
O objetivo não é eliminar risco.
É impedir que uma perda previsível transforme todo o restante em emergência.
Retorno e sobrevivência não são a mesma coisa
Uma estratégia pode oferecer retorno esperado maior e ainda piorar sua fragilidade.
Imagine duas pessoas.
A primeira possui:
- alta exposição a um único ativo;
- pouca liquidez;
- despesas fixas altas;
- pouca reserva;
- necessidade de vender em momentos ruins.
A segunda possui:
- reserva líquida;
- exposição mais distribuída;
- menor pressão de curto prazo;
- capacidade de esperar;
- menor dependência de uma única posição.
Talvez a primeira tenha potencial de retorno maior.
Mas também pode ser forçada a tomar decisões ruins sob pressão.
A diferença principal não é apenas rentabilidade.
É agência financeira.
Liquidez é capacidade de reagir
Liquidez costuma ser tratada como característica técnica de um investimento.
Mas ela possui um significado mais amplo.
O Investor.gov define liquidez como a facilidade e rapidez com que um ativo pode ser comprado ou vendido sem custo excessivo.
Na vida prática, liquidez é também:
a capacidade de transformar recursos em ação quando você precisa.
Sem liquidez, uma pessoa pode ter patrimônio e ainda estar sem margem.
Por exemplo:
- imóvel;
- participação em empresa;
- ativo difícil de vender;
- investimento com penalidade de saída.
Patrimônio não é sinônimo de disponibilidade.
Reserva não é dinheiro "parado"
É comum olhar reserva de emergência como capital improdutivo.
Ela realmente pode render menos que ativos de maior risco.
Mas essa comparação ignora sua função.
Uma reserva compra:
- tempo;
- previsibilidade;
- menor necessidade de dívida;
- liberdade de não vender ativos em um momento ruim;
- capacidade de atravessar transição.
O Investor.gov destaca fundos de emergência justamente como proteção para despesas inesperadas.
O ponto antifrágil é ainda mais amplo:
reserva preserva optionalidade.
Ela não apenas absorve problema.
Ela permite que você escolha melhor durante o problema.
Concentração aumenta sensibilidade a uma única variável
Concentração pode produzir resultados excelentes.
Também amplifica exposição.
A FINRA descreve concentration risk como o risco de perdas amplificadas quando uma grande parcela do patrimônio depende de um investimento, classe de ativos ou segmento.
Isso não significa que toda concentração é errada.
Significa que o resultado financeiro passa a depender mais de um conjunto pequeno de fatores.
A pergunta correta é:
se esta posição sofrer um evento ruim, o impacto é suportável ou muda toda a minha vida financeira?
Essa pergunta é mais útil do que discutir diversificação como dogma.
Diversificação reduz algumas fragilidades — não todas
Diversificação é uma estratégia clássica de gestão de risco.
O Investor.gov resume a ideia como não colocar todos os ovos na mesma cesta.
Mas diversificar não torna uma carteira invulnerável.
Ativos diferentes podem cair ao mesmo tempo.
Riscos macroeconômicos podem atingir várias classes.
Exposições aparentemente diferentes podem ser correlacionadas.
Por isso a pergunta mais sofisticada é:
minhas posições parecem diferentes ou realmente falham por razões diferentes?
Essa é a mesma lógica que vimos em sistemas.
Redundância só protege quando não compartilha completamente a mesma causa de falha.
A margem de segurança muda comportamento
Dinheiro sob pressão muda decisão.
Quando não existe margem:
- você aceita condições piores;
- vende com urgência;
- assume dívida cara;
- adia manutenção;
- evita oportunidades;
- negocia mal.
Quando existe margem:
- você consegue esperar;
- comparar;
- recusar;
- renegociar;
- reavaliar.
Isso mostra que margem não é apenas número.
Ela altera comportamento e poder de escolha.
O risco de ruína é diferente do risco de perda
Perder 10% não é a mesma coisa que perder a base da sua estabilidade.
Esse princípio apareceu nos capítulos anteriores.
Em finanças, ele fica muito concreto.
Risco de ruína pode surgir quando:
- você usa alavancagem excessiva;
- concentra recursos essenciais numa aposta;
- mistura reserva com capital especulativo;
- assume obrigações fixas incompatíveis com renda variável;
- depende de cenários perfeitos para pagar dívidas.
Taleb e coautores enfatizam que riscos de ruína precisam de tratamento diferente porque o estado final é irreversível ou quase irreversível.
Você não aprende com a próxima rodada se não existe próxima rodada.
Alavancagem amplifica os dois lados
Alavancagem pode acelerar crescimento.
Mas também transforma movimentos menores em impactos maiores.
Isso não torna toda dívida ruim.
Empresas e pessoas usam dívida de forma produtiva.
O ponto é estrutural:
quanto da sua sobrevivência depende de o futuro seguir um intervalo estreito?
Quanto maior a alavancagem, menor pode ficar esse intervalo.
O custo fixo financeiro importa
Há uma diferença entre patrimônio alto e estrutura leve.
Alguém pode ganhar muito e ainda possuir baixa margem porque quase toda renda está comprometida.
Outra pessoa pode ganhar menos e manter muito mais capacidade de ajuste.
Despesas fixas funcionam como rigidez.
Quanto maiores:
- maior a renda mínima necessária;
- menor o tempo para reagir;
- maior a pressão em caso de choque.
Por isso liberdade financeira não é apenas acumular patrimônio.
Também envolve controlar compromissos.
Margem de segurança não possui número mágico
É tentador transformar esse capítulo numa regra:
mantenha X meses de reserva.
Mas isso seria simplificação excessiva.
A margem necessária depende de:
- estabilidade da renda;
- número de dependentes;
- custos fixos;
- saúde;
- liquidez dos ativos;
- seguro;
- mercado de trabalho;
- capacidade de reduzir despesas;
- outras fontes de apoio.
O próprio Investor.gov apresenta exemplos de reservas de emergência, mas não existe um número universal que sirva para todos.
O princípio é:
quanto de tempo você precisa para reagir sem ser obrigado a tomar uma decisão ruim?
Separar dinheiro por função
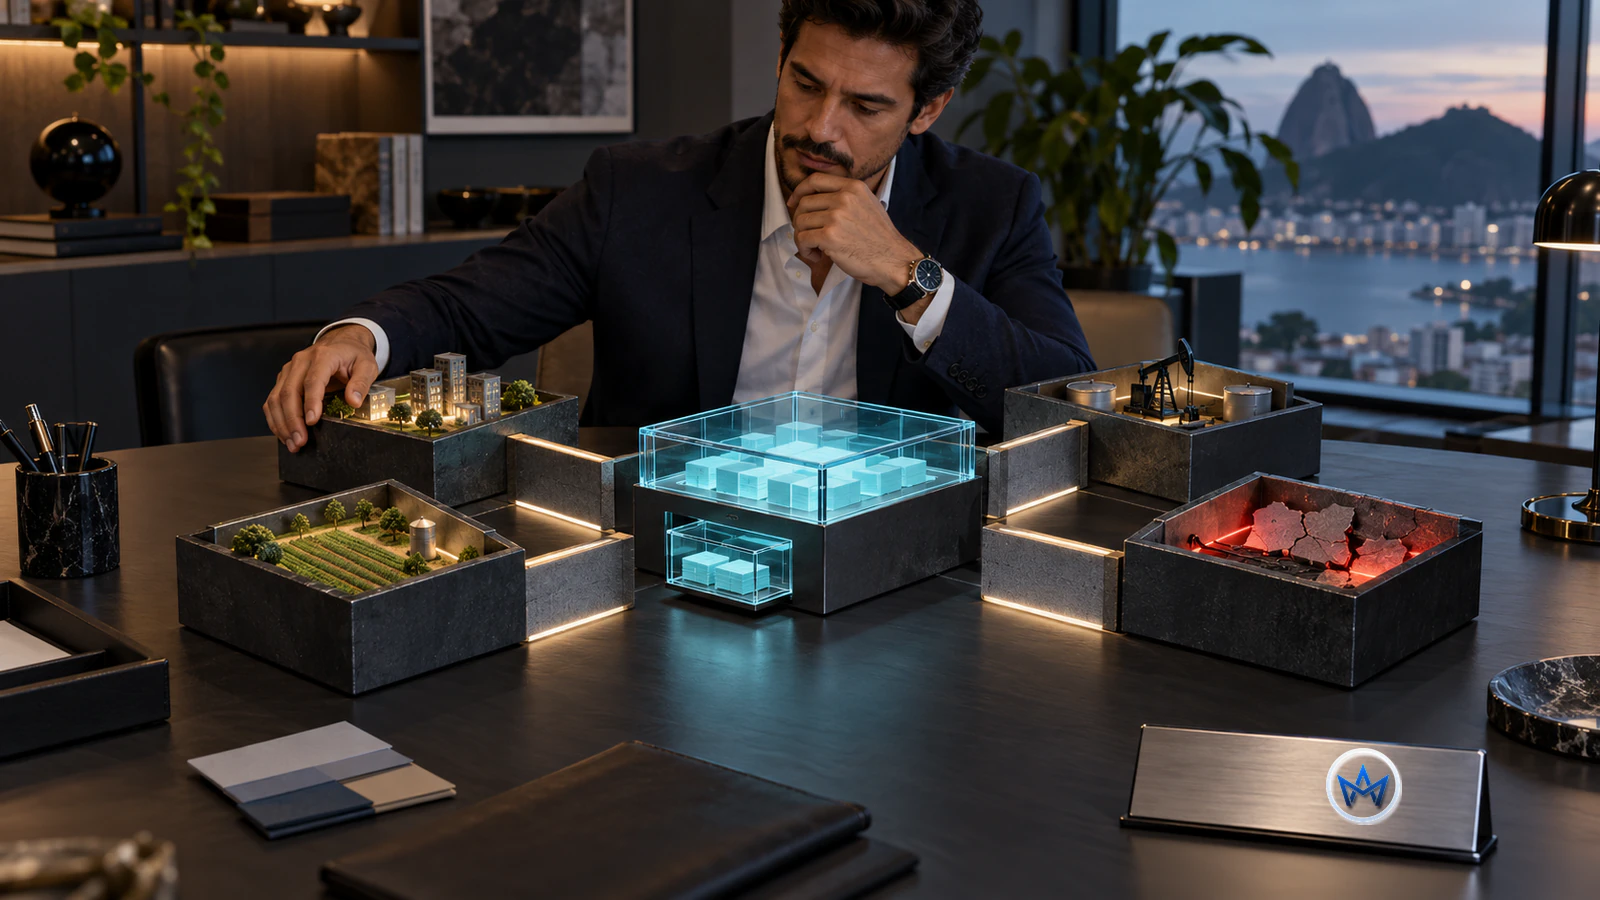
Uma estrutura útil é distinguir funções.
Por exemplo:
dinheiro para continuidade
dinheiro para objetivos próximos
dinheiro para crescimento de longo prazo
dinheiro para experimentação/risco
Isso não é recomendação de produtos.
É arquitetura.
Misturar funções pode aumentar fragilidade.
Se o dinheiro que paga suas despesas essenciais está exposto ao mesmo risco da sua aposta especulativa, um único evento pode atingir várias camadas simultaneamente.
O pior momento para vender é quando você é obrigado
Imagine um ativo que caiu bastante.
Você ainda acredita na tese de longo prazo.
Mas perde a renda e precisa de dinheiro agora.
Sua decisão deixa de ser:
vale manter?
Vira:
preciso vender.
A falta de liquidez transformou uma decisão de investimento em decisão de sobrevivência.
É por isso que reserva e liquidez podem proteger até investimentos de longo prazo.
Elas evitam que horizontes diferentes se misturem.
A antifragilidade financeira não é maximizar caixa
Seria fácil levar a ideia ao extremo.
Guardar tudo em ativos extremamente líquidos e conservadores também possui custos:
- inflação;
- perda de oportunidade;
- menor crescimento de longo prazo.
A estrutura antifrágil não elimina exposição.
Ela combina:
- proteção suficiente para evitar ruína;
- exposição suficiente para capturar crescimento.
Essa tensão é inevitável.
A estratégia Barbell como ideia — não receita
Taleb popularizou a chamada estratégia Barbell.
A intuição é combinar:
- uma parte altamente protegida;
- uma parte exposta a oportunidades assimétricas;
em vez de concentrar tudo em riscos médios difíceis de compreender.
Esse conceito é interessante.
Mas não deve ser convertido automaticamente numa carteira de investimento.
A proporção, instrumentos e aplicação dependem de contexto individual, objetivo, horizonte e risco.
Para esta série, o valor está na arquitetura:
proteja a base e assuma riscos onde a perda é limitada e o ganho pode ser relevante.
Finanças pessoais também têm single points of failure
Pense em:
- uma única fonte de renda;
- ausência de seguro em risco relevante;
- dívida com parcela alta;
- patrimônio quase todo ilíquido;
- patrimônio concentrado na própria empresa;
- dependência de um único cliente.
Cada um desses elementos pode ser racional isoladamente.
O problema aparece quando vários se alinham.
Por exemplo:
renda vem da empresa
+
patrimônio está na empresa
+
clientes da empresa são concentrados
+
reserva pessoal é baixa
Um único choque pode atingir renda e patrimônio ao mesmo tempo.
Essa correlação escondida importa.
O melhor retorno também pode ser não precisar vender
Essa frase merece atenção.
Muitas vezes, a vantagem da margem não aparece como retorno positivo.
Ela aparece como perda evitada.
Por exemplo:
- não vender na pior hora;
- não usar crédito caro;
- não liquidar investimento de longo prazo;
- não aceitar proposta ruim;
- não interromper formação.
Esses benefícios são difíceis de comparar com um percentual anual.
Mas são economicamente reais.
Capacidade futura é um ativo
Uma estrutura financeira forte preserva:
- capital;
- tempo;
- opções;
- reputação;
- capacidade de assumir riscos depois.
Esse último item importa.
Se todo seu risco foi consumido hoje, você não consegue aproveitar oportunidade amanhã.
Portanto:
margem não é apenas defesa; é capacidade futura de risco.
Um diagnóstico financeiro antifrágil
Sem criar score, podemos fazer algumas perguntas.
1. Uma única perda compromete minhas necessidades essenciais?
2. Quanto do meu patrimônio é realmente líquido?
3. Minhas principais exposições compartilham a mesma fonte de risco?
4. Tenho obrigações fixas que exigem cenário perfeito?
5. Se minha renda cair, quanto tempo tenho para reagir?
6. Preciso vender ativos de longo prazo para resolver curto prazo?
7. Minha estratégia depende de alavancagem?
8. Existe algum evento plausível que produza ruína?
9. Tenho capacidade de aproveitar uma oportunidade inesperada?
Essas perguntas não dizem o que comprar.
Elas mostram onde existe fragilidade.
Não existe carteira antifrágil universal
Isso precisa ficar explícito.
Uma pessoa de 25 anos e uma de 70 possuem contextos diferentes.
Um empresário e um servidor público possuem riscos de renda diferentes.
Uma pessoa com dependentes e outra sem dependentes possuem necessidades diferentes.
Não existe uma distribuição de ativos que seja "antifrágil" para todos.
A arquitetura precisa respeitar:
- objetivos;
- horizonte;
- renda;
- despesas;
- tolerância a risco;
- capacidade de perda;
- liquidez necessária.
Por isso este capítulo não termina com uma alocação.
Termina com um princípio.
O princípio deste capítulo
antes de buscar o máximo retorno, preserve a capacidade de continuar tomando boas decisões quando o futuro sair do roteiro.
Isso pode significar:
- margem;
- liquidez;
- diversificação;
- menor concentração;
- menor rigidez;
- proteção contra ruína.
Não para eliminar risco.
Para escolher riscos em vez de ser escolhido por eles.
O próximo capítulo
Até aqui falamos de sistemas financeiros.
No próximo capítulo vamos para o corpo.
E isso exige ainda mais cuidado.
Porque existe uma analogia popular:
estresse fortalece.
Às vezes, sim.
Mas biologicamente a resposta depende de dose, recuperação, estado inicial e contexto.
O próximo capítulo será:
Seu corpo se adapta ao estresse — mas existe um limite.
Vamos separar treino, hormese e adaptação da ideia perigosa de que "quanto mais sofrimento, melhor".