
E se Pix, bancos e internet ficarem indisponíveis?
Como agir diante de falhas em Pix, aplicativos bancários e conectividade, sem duplicar pagamentos ou cair em golpes.

Resiliência na Era Digital
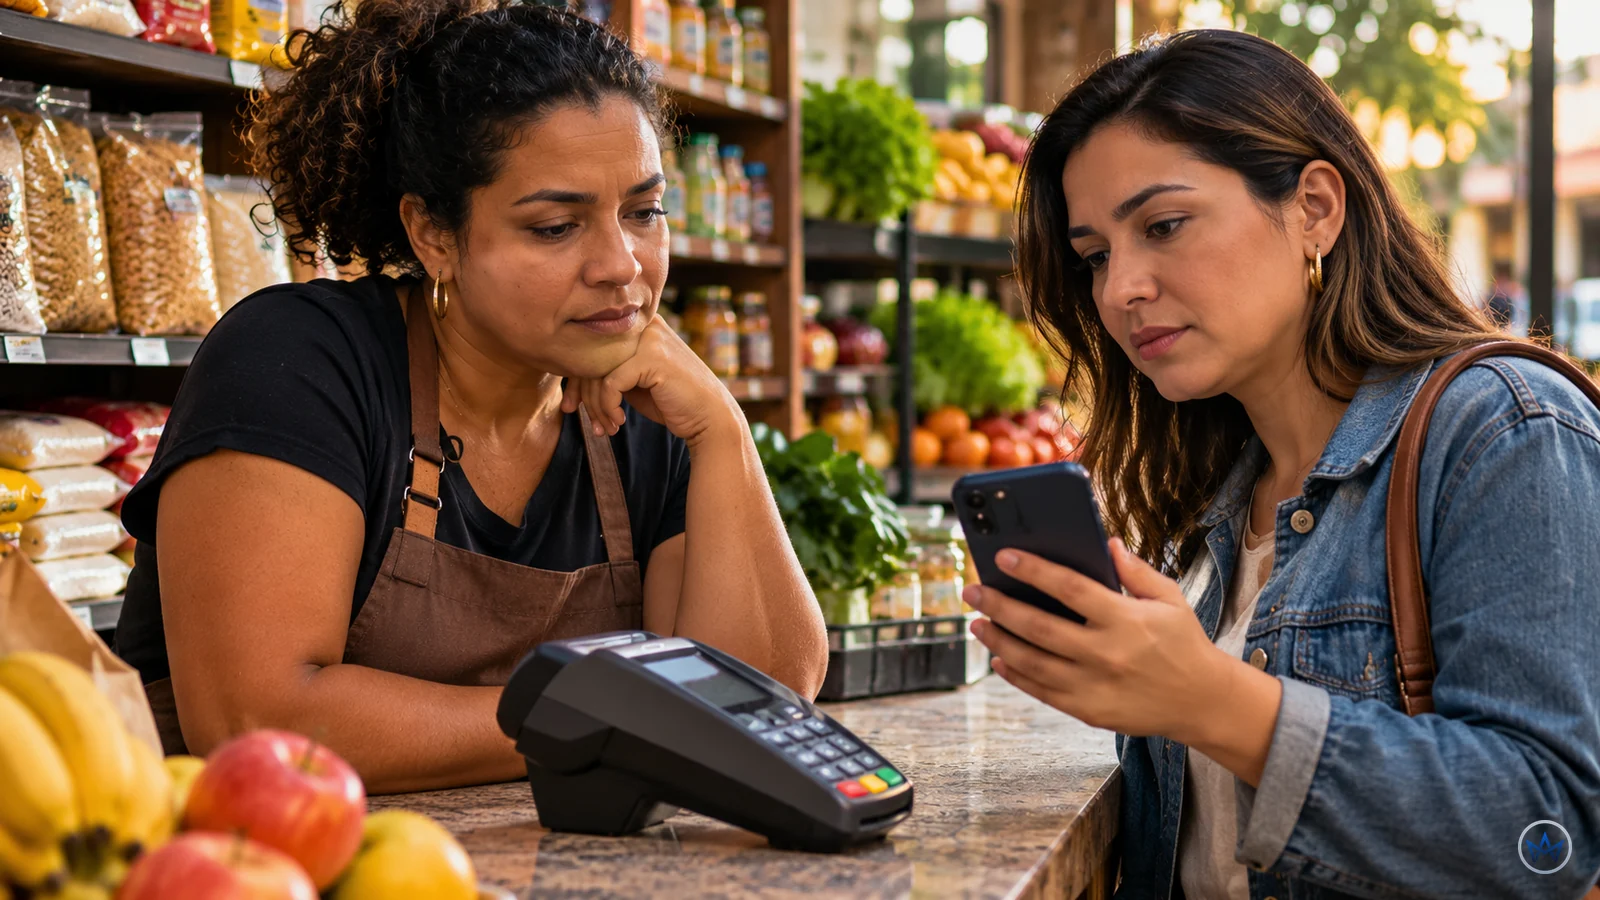
Imagine uma pequena mercearia num dia de movimento. Uma cliente tenta pagar por Pix, mas o aplicativo demora a responder. Outra pessoa afirma que “o Pix caiu no Brasil inteiro”. O comerciante recebe uma imagem de comprovante por mensagem, embora a conta não mostre o crédito. É fácil transformar um problema de conexão em confusão operacional e até em prejuízo.
A imagem destacada é uma composição editorial gerada por IA, com personagens fictícios. Não registra uma falha real de pagamentos ou um estabelecimento específico.
Esta cena é hipotética, não descreve incidente real. Seu objetivo é apresentar decisões úteis sem presumir ciberataque, falha generalizada ou desaparecimento de dinheiro. O problema não é depender de tecnologia — é não conhecer as dependências e não ter critérios claros quando uma delas falha.
A série Resiliência na Era Digital já discutiu preparação familiar, cadeia fria, apagões e armazenamento seguro. Este capítulo trata de continuidade de pagamentos e comunicação, tanto para famílias quanto para pequenos negócios.
1. O que significa dizer que “o Pix caiu”?
A frase é imprecisa. Antes de concluir o que aconteceu, precisamos identificar onde foi observado o problema.
O cliente pode estar sem sinal de internet, com o aparelho descarregado ou com o aplicativo travado. A instituição financeira pode enfrentar uma falha em seus sistemas. Uma dependência compartilhada pode ficar indisponível. E existem infraestruturas centrais específicas do ecossistema Pix — mas uma falha na tela de um celular não prova falha nessas infraestruturas.
O Banco Central descreve o Sistema de Pagamentos Instantâneos (SPI) como infraestrutura centralizada para liquidação de pagamentos instantâneos entre instituições distintas. A liquidação no SPI ocorre transação por transação, em tempo real, e é definitiva. Isso não significa que todo dispositivo ou aplicativo consiga mostrar imediatamente a operação, especialmente durante uma falha de conectividade.
No uso cotidiano, a jornada pode ser representada de forma simplificada:
Pessoa e dispositivo → canal de acesso à internet → aplicativo ou canal do banco → instituição participante → serviços do Pix, incluindo a liquidação quando aplicável → instituição destinatária → confirmação nos canais das partes.
É um esquema didático, não um mapa exaustivo: há participantes diretos e indiretos, sistemas próprios de cada instituição e etapas diferentes conforme o tipo de transação. O Banco Central detalha as modalidades de participação.
2. Uma tabela de diagnóstico sem adivinhação
| Sintoma observado | O que pode significar | O que verificar sem se arriscar |
|---|---|---|
| Somente um celular está sem acesso | Falha no aparelho, conexão ou aplicativo | Verificar outros serviços e canais legítimos, sem informar senhas a terceiros |
| App de uma instituição não abre, mas outros funcionam | Problema possivelmente concentrado no app ou na instituição | Consultar canal oficial e registrar horário/protocolo |
| Diversos estabelecimentos relatam dificuldade | Pode haver dependência comum ou problemas distintos | Confrontar comunicados oficiais, sem concluir queda nacional |
| Pix foi iniciado, mas confirmação não apareceu | Estado da operação pode estar indeterminado para o usuário | Verificar histórico/extrato e consultar a instituição antes de repetir |
| Loja recebeu imagem de comprovante, mas não há crédito | Comprovante pode ser falso ou a operação ainda não ter sido confirmada | Conferir recebimento nos canais bancários próprios antes de tratar como pago |
| Banco informa falha ou manutenção | Informação oficial limitada à instituição/canal anunciado | Seguir instruções do canal oficial e não assumir que todos os bancos foram afetados |
Não compartilhe prints com dados bancários, saldos, CPF, QR Codes pessoais ou códigos de autenticação em redes sociais para “provar” uma pane. Um comentário público raramente ajuda a resolver o problema e pode criar risco de fraude.
3. Pagamento em estado incerto: o erro de tentar de novo
Uma transação pode ter sido enviada sem que a interface apresente resposta clara. Para quem paga, repetir imediatamente o mesmo Pix pode causar uma segunda transferência caso a primeira já tenha sido concluída. Para quem recebe, aceitar uma captura de tela como confirmação pode resultar em mercadoria entregue sem pagamento.
A conduta prudente é suspender a repetição automática até conferir o estado da operação por um canal confiável. Veja o histórico e o extrato, compare valor, data, destinatário e identificadores disponíveis e, se continuar indefinido, procure sua instituição. Registre protocolo e preserve os comprovantes de forma privada. Não trate uma ausência momentânea de mensagem como prova conclusiva de cancelamento.
O comerciante deve preferir confirmação do crédito na conta recebedora, conciliação de seu sistema ou canal bancário autenticado. Uma imagem enviada pelo cliente, mesmo com layout convincente, não substitui a evidência do recebimento. O Banco Central alerta sobre comprovantes falsos e recomenda verificar o extrato.
Se o negócio optar por reservar o pedido enquanto verifica a transação, comunique com clareza o estado “aguardando confirmação”. Não marque como “pago” apenas por gentileza ou pressão de fila.
4. Pix por aproximação funciona sem internet?
Não devemos apresentar o Pix por aproximação atual como solução universal para pagamento offline. A funcionalidade usa NFC, mas isso não elimina as dependências de conectividade do processo de pagamento. A documentação do Banco Central explica o recurso e suas condições. O manual técnico do Pix exige que os dispositivos envolvidos estejam conectados à internet no modelo documentado.
O Banco Central também estuda possibilidades de iniciação offline, mas uma evolução estudada não é garantia de que qualquer carteira, banco, terminal ou relógio já ofereça pagamento sem rede. Conectar duas pessoas por NFC não significa que uma transferência bancária foi efetivada.
A mesma cautela vale para cartões: há soluções com funcionalidades específicas, mas a autorização e o processamento dependem de emissor, adquirente, terminal, regras de risco e contrato. Não garanta que “cartão sempre passa” quando o Pix falhar.
5. Alternativas existem, mas são condicionais
A melhor resposta não é trocar uma dependência única por outra dependência desconhecida. É conhecer algumas possibilidades legítimas e verificar sua disponibilidade real.
| Alternativa | Quando pode ser útil | Limite importante |
|---|---|---|
| Outra conexão à internet | Falha restrita a uma operadora ou Wi-Fi | Se a instituição estiver indisponível, mudar a rede pode não resolver |
| Outro canal ou instituição financeira | Problema restrito a um app ou banco e usuário tem acesso legítimo | Ter outra conta não garante que o serviço dela opere no cenário |
| Cartão de débito ou crédito | Estabelecimento aceita e consegue autorizar/processar a venda | Terminal e adquirente podem depender de conexão e outros sistemas |
| Dinheiro em espécie já disponível | Compra de baixo valor e comércio aceita, com troco | Transporte, guarda, disponibilidade e segurança física; não incentivar saques por pânico |
| Combinação transparente de pagamento posterior | Relação comercial permite e ambas as partes aceitam | Risco de crédito, registro adequado e exigências legais e contratuais |
| Adiar uma compra não essencial | Não há meio seguro de pagar naquele momento | Nem toda necessidade pode ser adiada |
As alternativas não são equivalentes a um plano de garantia universal. Se o comércio não puder comprovar o pagamento, poderá optar por não liberar o produto até a regularização, respeitando suas obrigações legais e o tratamento adequado do consumidor.
Em um cenário amplo, mais de uma alternativa pode falhar ao mesmo tempo. Isso não prova que houve ataque cibernético ou que o sistema financeiro inteiro parou.
6. O plano familiar de continuidade financeira
O plano doméstico precisa ser proporcional à rotina e não deve virar uma coleção insegura de dados sensíveis.
Primeiro, identifique contas realmente essenciais, serviços cuja interrupção traz consequências relevantes e os canais oficiais de atendimento. Em seguida, registre vencimentos e formas habituais de pagamento, mas não armazene senhas, códigos de verificação, número completo de cartão ou informações confidenciais em uma lista impressa deixada à vista.
Combine com a família como proceder se uma pessoa estiver sem rede ou bateria: quem comunica, qual compra pode ser adiada, onde confirmar informações e como acessar uma instituição por canal alternativo autorizado. Mantenha cópias apropriadas de documentos necessários, respeitando a privacidade.
Para contratos e vencimentos, guarde comprovantes e protocolos. A impossibilidade temporária de pagar não significa suspensão automática de multa ou vencimento. Verifique as condições da instituição e os direitos aplicáveis ao caso, sem presumir compensação.
Uma boa preparação reduz atrito, mas não precisa incluir grandes quantias guardadas em casa. A forma de organizar recursos depende da realidade e dos riscos da família.
7. Microcomércio: como não transformar falha em perda
Um pequeno negócio pode adotar um protocolo de quatro estados:
1. Pedido registrado. Valor, itens, hora, identificador do pedido e forma pretendida de pagamento. Sem coletar dados bancários desnecessários do comprador.
2. Pagamento iniciado ou informado. Não equivale a pagamento confirmado. O sistema ou a equipe deve distinguir “aguardando confirmação” de “pago”.
3. Pagamento confirmado. Conferência em extrato, painel bancário ou integração confiável. Não aceitar captura de tela isolada como única prova.
4. Entrega/baixa e conciliação. Confrontar pedidos e créditos depois do retorno dos serviços para identificar divergências, duplicidades ou transações pendentes.
Esses estados representam um modelo autoral de organização, não uma exigência regulatória específica do Banco Central. Sistemas de PDV/ERP podem implementar eventos e reconciliações próprios, mas precisam respeitar suas integrações, contratos e trilhas de auditoria.
Quando a loja não puder receber digitalmente, comunique quais meios realmente estão disponíveis. Não induza o cliente a instalar aplicativos desconhecidos ou clicar em supostos links de “Pix emergencial”. Não solicite tokens, senhas ou dados de autenticação.
Um caso hipotético de mercearia
Às 17h10, uma mercearia percebe que algumas operações não recebem confirmação. A equipe identifica o problema, registra os pedidos pendentes e avisa que a confirmação pode demorar. Um cliente mostra um suposto comprovante: o atendente verifica a conta da loja antes de liberar a entrega. Outra pessoa paga por meio alternativo que a loja consegue confirmar. Quando o acesso normal retorna, o responsável revisa os registros e confronta créditos e pedidos.
Esse cenário não é um teste de campo, não mede perdas e não representa um incidente ocorrido. É uma simulação de decisões para diferenciar atendimento, registro, confirmação e conciliação.
8. Golpes ganham força quando a pessoa está com pressa
Falhas de serviço criam oportunidade para mensagens falsas de “regularização”, links urgentes, pedidos de senha e perfis que imitam bancos ou órgãos oficiais. Em caso de boatos, procure os canais que você já conhece, digitando o endereço oficial ou usando seu aplicativo legítimo; evite links encaminhados.
Não informe códigos de autenticação, senhas, biometria, token ou chaves privadas para suposto suporte. Não instale aplicativo de acesso remoto porque alguém prometeu “restaurar seu Pix”.
O incidente de exposição de dados de chaves Pix é diferente de indisponibilidade operacional. Uma nota sobre vazamento de alguns dados cadastrais não demonstra que senhas foram expostas nem que houve acesso a saldos; apenas o comunicado específico pode delimitar o que foi afetado.
As estatísticas do CERT.br sobre phishing ajudam a entender categorias de páginas fraudulentas notificadas, mas não medem por si só todos os golpes que ocorreram durante um suposto apagão.
9. Se o dinheiro foi para a pessoa errada ou houve fraude
É essencial separar três problemas:
Pagamento com estado indeterminado: confirmar histórico/extrato e procurar a instituição antes de nova tentativa. Não presumir que se trata de fraude.
Pix recebido por engano: o Banco Central orienta usar a função Devolver, associada à transação original, e não realizar um Pix novo para conta indicada por terceiros. Isso ajuda a impedir a fraude de dupla devolução. Orientação oficial do BC.
Golpe, fraude ou crime: procure a instituição com rapidez e solicite a análise pelos mecanismos cabíveis, inclusive o Mecanismo Especial de Devolução (MED) quando a ocorrência se enquadrar nas regras. Registre informações e, conforme o caso, boletim de ocorrência. O MED não é garantia de ressarcimento e não se destina a qualquer desacordo comercial. Conforme as regras do Banco Central, também contempla hipóteses específicas de falhas operacionais de participantes e certas situações de Pix Automático; isso não transforma toda transação com confirmação atrasada em caso de MED. Orientações do BC e FAQ MED.
Evite reproduzir prazos isolados de páginas antigas: os procedimentos evoluem, e o artigo precisa verificar a versão vigente antes da publicação. Caso o banco não resolva, use a sequência de atendimento e os órgãos adequados ao problema, preservando protocolos.
10. Depois que os sistemas voltarem
Não é suficiente ver uma tela “online” e considerar encerrado o episódio. Reveja as transações que permaneceram em estado incerto, procure eventuais duplicidades, confira cobranças recorrentes e documente divergências de forma privada.
A família pode usar uma ficha curta com data, instituição, descrição não sensível da operação, valor, estado informado, confirmação independente e protocolo, sem anotar senhas ou segredos. O comerciante deve reconciliar o livro de pedidos com os créditos bancários e os relatórios da adquirente, sem misturar movimentos ainda não confirmados com receita recebida.
Se houver débito duplicado ou cobrança indevida, contate o banco ou prestador pelo canal oficial. Se houver suspeita de golpe, trate como incidente de segurança e peça orientação sobre os procedimentos de contestação. Em nenhuma situação a simples indisponibilidade autoriza entrar em conta de terceiros ou burlar autenticação.
Perguntas frequentes
Meu banco não abre. O Pix do país inteiro caiu? Não é possível concluir isso pela falha de um aplicativo. Confira comunicados da instituição e fontes oficiais.
Posso enviar o mesmo Pix de novo se a tela travar? Primeiro confira histórico e extrato e procure o atendimento se o estado estiver incerto. Repetir sem verificar pode duplicar uma transferência já concluída.
Pix por aproximação resolve falta de internet? Não como regra geral no modelo atual. NFC não substitui automaticamente conectividade e autenticação.
Um comprovante recebido no WhatsApp basta para entregar a compra? Não é uma evidência confiável por si só. O comércio deve conferir o crédito em canal próprio.
MED devolve qualquer Pix errado? Não. O MED segue condições específicas e não cobre todo desacordo comercial. Pix recebido por engano tem orientação diferente de devolução pela própria transação.
É melhor sacar todo o dinheiro como prevenção? Não há justificativa para recomendar saques generalizados ou armazenamento inseguro por medo de falha tecnológica. Planeje alternativas proporcionais e mantenha segurança patrimonial.
Conclusão
A indisponibilidade de um aplicativo pode ser inconveniente; a falta de um plano de confirmação pode torná-la financeiramente prejudicial. Para uma família ou microcomércio, a resposta útil é reconhecer dependências, conservar meios de contato legítimos e, principalmente, não confundir tentativa com confirmação de pagamento.
Segurança não é apostar que um canal sempre funcionará. É ter critérios para interromper, verificar, registrar e reconciliar transações sem cair na pressa ou em boatos.
Uma resposta